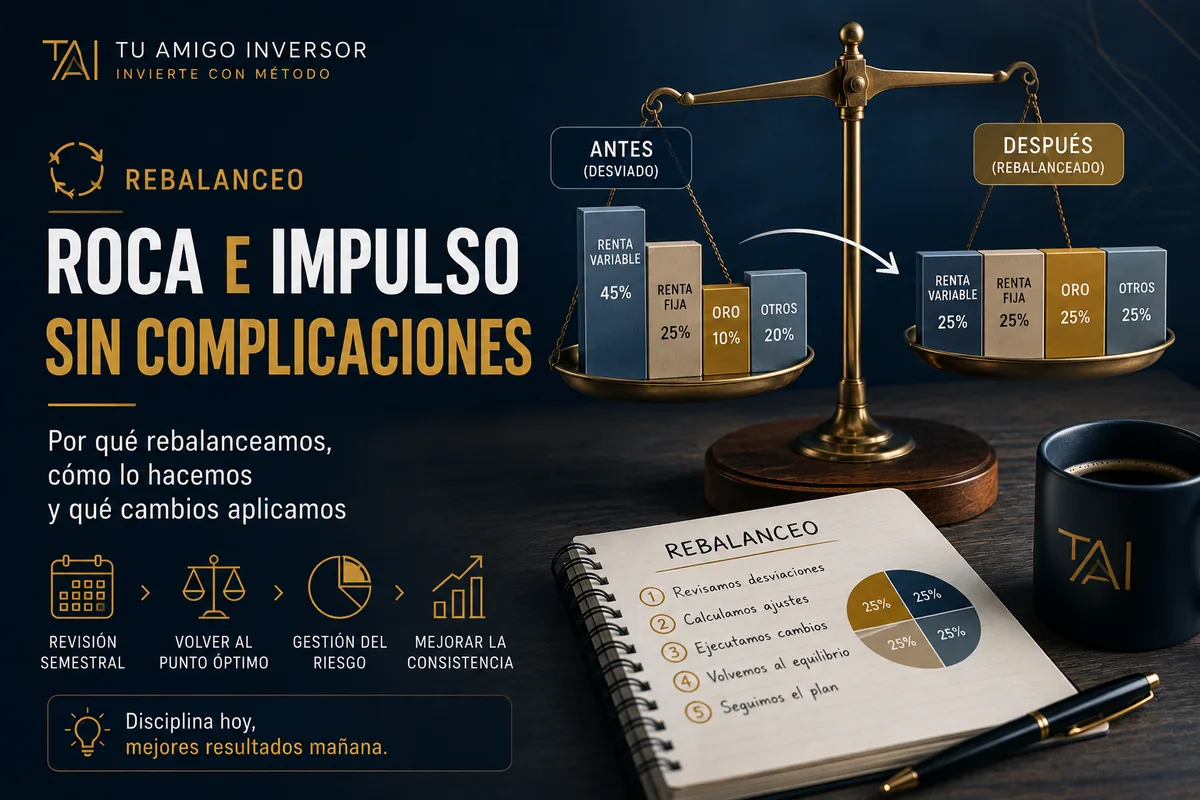
ROCA e IMPULSO no rotan cada mes como GEDA o CRYPTO. Son carteras permanentes: cada activo tiene un peso fijo y la cartera se mantiene. Pero «mantener» no significa olvidarse. Cada activo sube o baja a su ritmo y, con el tiempo, los pesos se mueven solos.
Rebalancear es devolver la cartera a sus pesos de partida. Aquí te cuento cuándo lo hago, con qué regla y cómo, con números reales de 2025.
Por qué los pesos se mueven solos
IMPULSO parte de un 40 % en oro, un 30 % en renta variable global y un 30 % en pequeñas empresas de EE. UU. de estilo valor (small cap value). En 2025 el oro subió un 45,2 % en euros, la renta variable global un 21,1 % y las small cap cayeron un 3,4 %.
Si hubieras empezado el 1 de enero de 2025 con 10.000 € y no hubieras tocado nada, así habría acabado el año:
| Activo | Peso objetivo | A 31 dic 2025 | Peso real | Desviación sobre su peso |
|---|---|---|---|---|
| Oro | 40 % | 5.809 € | 47,1 % | +17,7 % |
| Renta variable global | 30 % | 3.634 € | 29,4 % | −1,9 % |
| RV EE. UU. small cap value | 30 % | 2.899 € | 23,5 % | −21,7 % |
| Total | 100 % | 12.342 € |
Datos del histórico de la estrategia, en euros, sin comisiones ni impuestos.
Nadie ha decidido nada y, aun así, tu cartera ya no es la que elegiste: tiene más oro y menos small cap. Si dejas que eso siga año tras año, acabas con una cartera distinta, con otro riesgo.
Mi regla: enero y julio, y un margen del 15 %
Reviso ROCA e IMPULSO dos veces al año, en enero y en julio, con los datos de cierre de diciembre y de junio.
En cada revisión miro cuánto se ha alejado cada activo de su peso. Si alguno se desvía más de un 15 % de su propio peso, rebalanceo. Si ninguno lo hace, no toco nada.
Ojo, que es un 15 % del peso de cada activo, no 15 puntos:
- El oro de IMPULSO pesa un 40 %. Su margen va del 34 % al 46 %.
- Las small cap de IMPULSO pesan un 30 %. Su margen va del 25,5 % al 34,5 %.
- En ROCA, las small cap pesan un 10 %. Su margen va del 8,5 % al 11,5 %.
Volviendo al ejemplo: en la revisión de enero de 2026, el oro (47,1 %) se había salido por arriba y las small cap (23,5 %), por abajo. Tocaba rebalancear.
Por qué no rebalanceo cada mes
Podría devolver la cartera a sus pesos todos los meses, pero no compensa:
- Más operaciones, más costes. Cada ajuste tiene comisiones y, según el producto, impuestos.
- Casi no cambia el resultado. Las desviaciones pequeñas se corrigen solas muchas veces. Un margen evita mover dinero por ruido.
- Es más fácil de seguir. Dos revisiones al año caben en la agenda de cualquiera.
Un matiz importante sobre las cifras de las fichas: las rentabilidades publicadas se calculan devolviendo la cartera a sus pesos cada mes. En la práctica rebalanceo mucho menos, así que lo que obtengas puede diferir un poco. En la tabla de abajo ves cuánto.
Qué habría pasado con dinero real
He aplicado tres formas de mantener la cartera al periodo con dinero real: de enero de 2017 (ROCA) y de enero de 2018 (IMPULSO) a septiembre de 2026:
| Estrategia y forma de mantenerla | Rentabilidad anualizada | Peor caída | Rebalanceos |
|---|---|---|---|
| IMPULSO · pesos fijos cada mes (cifras publicadas) | +14,5 % | −16,5 % | Cada mes |
| IMPULSO · mi regla (enero y julio, margen del 15 %) | +14,5 % | −15,4 % | 3 |
| IMPULSO · sin rebalancear nunca | +14,0 % | −15,4 % | 0 |
| ROCA · pesos fijos cada mes (cifras publicadas) | +7,1 % | −9,2 % | Cada mes |
| ROCA · mi regla (enero y julio, margen del 15 %) | +7,1 % | −8,8 % | 8 |
| ROCA · sin rebalancear nunca | +8,2 % | −9,4 % | 0 |
Solo el periodo con dinero real. En euros, sin comisiones ni impuestos. Rentabilidades pasadas no garantizan rentabilidades futuras.
Hay tres cosas que me parecen interesantes:
- Con mi regla, el resultado es casi el mismo que el publicado, con solo 3 rebalanceos en IMPULSO y 8 en ROCA en nueve o diez años.
- En IMPULSO, no rebalancear nunca habría dado algo menos de rentabilidad, sin reducir la peor caída.
- En ROCA, no rebalancear habría dado más rentabilidad. Y aquí está la trampa. A septiembre de 2026, esa cartera sin tocar tendría un 41 % en bolsa y solo un 36 % en renta fija, cuando debería tener un 25 % y un 60 %. Habría ganado más porque se habría vuelto otra cartera, mucho menos conservadora que la que elegiste. Que en este periodo haya salido bien no quiere decir que vaya a salir bien en la próxima crisis.
Por eso rebalanceo. No lo hago para ganar más, sino para seguir teniendo el riesgo que elegí.
Por qué un 15 % y no otro número
Antes de fijar la regla probé varios márgenes con el mismo histórico, siempre revisando en enero y julio:
| Margen | Rebalanceos IMPULSO | Desviación máx. de la bolsa en IMPULSO | Rebalanceos ROCA | Desviación máx. de la bolsa en ROCA |
|---|---|---|---|---|
| 10 % del peso | 6 | 9,1 puntos | 11 | 5,1 puntos |
| 15 % del peso | 3 | 10,2 puntos | 8 | 5,1 puntos |
| 20 % del peso | 3 | 10,2 puntos | 5 | 7,3 puntos |
| Más de 5 puntos | 4 | 9,8 puntos | 3 | 7,2 puntos |
La desviación es la mayor diferencia que llegó a haber entre el peso real de la bolsa y su peso objetivo. Mismo periodo y mismas condiciones que la tabla anterior.
Lo que saqué en claro:
- La rentabilidad casi no cambia entre unos márgenes y otros. En todos los casos queda entre +14,2 % y +14,5 % en IMPULSO y entre +7,1 % y +7,3 % en ROCA. Con nueve o diez años de datos, esas diferencias son ruido. Lo que sí cambia es cuántas operaciones haces y cuánto se aleja la cartera de su riesgo.
- Un margen en puntos no sirve igual para todos los activos. En un activo que pesa un 10 %, 5 puntos son la mitad de su peso: puede pasar del 10 % al 15 % sin que salte la regla. Con ese criterio, la bolsa de ROCA llegó a alejarse 7,2 puntos de su peso, frente a 5,1 con el 15 %. Un porcentaje del peso trata igual a todos los activos.
- El 10 % obliga a rebalancear IMPULSO el doble (6 veces frente a 3). Mantiene la bolsa algo más cerca de su peso (9,1 puntos frente a 10,2), pero la peor caída no mejora (−15,6 % frente a −15,4 %), y cada rebalanceo de IMPULSO suele suponer vender oro, que tributa.
- El 15 % es el punto medio. En IMPULSO rebalancea lo mismo que el 20 %. En ROCA mantiene el riesgo casi igual que rebalanceando en cada revisión, con algo menos de un ajuste al año, y casi todos se hacen con traspasos entre fondos, que no tributan.
También probé a revisar cada mes en vez de dos veces al año: solo añade operaciones, sin mejorar el resultado.
Con un aviso: es un histórico corto, que incluye 2020, 2022 y el oro de 2025, pero ninguna crisis larga como la de 2008. Con otros datos, el 20 % podría salir algo mejor que el 15 %, o al revés. Lo que se repite en todos los periodos que he probado es que un margen relativo funciona mejor que uno en puntos.
Cómo lo hago: traspasos y aportaciones
Aquí entra la fiscalidad, y es la razón por la que uso fondos de inversión en estas dos carteras.
Traspasos entre fondos
En España, pasar dinero de un fondo de inversión a otro mediante un traspaso no tributa en ese momento. La ganancia se queda pendiente hasta que vendas de verdad. Eso permite rebalancear moviendo dinero del fondo que se ha pasado al que se ha quedado corto, sin pagar impuestos por el camino.
Esto vale para fondos de inversión traspasables. No vale para ETF ni para ETC: venderlos para rebalancear sí tributa.
Aportaciones nuevas
La forma más sencilla de rebalancear es no vender nada: meter el dinero nuevo en lo que se ha quedado corto. Si aportas cada cierto tiempo, muchas veces basta con eso para volver al margen.
El caso del oro
El oro lo tengo en un ETC/ETF, no en un fondo, así que no puedo traspasarlo. Cuando el oro se pasa de su peso, como en el ejemplo de 2025, hay dos caminos:
- Vender la parte que sobra. Con los 12.342 € del ejemplo, habría que vender unos 872 € de oro y repartirlos entre los dos fondos: unos 69 € a la renta variable global y unos 804 € a las small cap. La ganancia de esa venta tributa.
- Corregirlo con dinero nuevo. Para que el oro volviera al 40 % sin venderlo, habría que aportar unos 2.181 € a los fondos: unos 723 € a la renta variable global y unos 1.458 € a las small cap.
Cada camino tiene su coste: impuestos en un caso y más dinero en el otro. Elegir uno u otro depende de tu situación fiscal y de si vas a aportar. Si dudas, consulta tu caso.
Lo que hago en cada revisión
- En enero y en julio, apunto el valor de cada posición y calculo su peso sobre el total.
- Comparo cada peso con su margen (objetivo ± 15 % de ese objetivo).
- Si todos están dentro, no hago nada. Es lo más habitual.
- Si alguno se sale, calculo los importes objetivo: el total de la cartera multiplicado por cada peso.
- Muevo el dinero: con aportaciones nuevas, con traspasos entre fondos o, si hace falta, vendiendo.
- Anoto lo que he hecho, igual que con cualquier otra operación del informe del mes.
Cuando toca rebalancear, te aviso en el informe, como hice con IMPULSO a mitad de 2025.
¿Y si combinas varias estrategias?
Si sigues ROCA o IMPULSO junto a otras estrategias, como te contaba en cómo combinar las estrategias, aparece un segundo rebalanceo: el reparto entre estrategias. La lógica es la misma: fija unos pesos, define un margen y revísalo con calma unas pocas veces al año. Puedes probar mezclas en la herramienta Combinar estrategias.
En resumen
- Los pesos se mueven solos: en 2025, el oro de IMPULSO pasó del 40 % al 47 % sin que nadie hiciera nada.
- Reviso en enero y julio, y rebalanceo solo si algún activo se desvía más de un 15 % de su peso. Es un porcentaje del peso, no puntos.
- Rebalancear no busca ganar más: busca mantener el riesgo que elegiste.
- Prefiero hacerlo con aportaciones y traspasos entre fondos, que no tributan. Con el oro en ETC/ETF hay que elegir entre vender (y tributar) o aportar más.
Este artículo describe mi operativa personal y tiene carácter informativo. No es asesoramiento financiero ni fiscal, ni una recomendación personalizada. Los cálculos usan el histórico con dinero real de las estrategias, en euros y sin comisiones ni impuestos. Las rentabilidades pasadas no garantizan rentabilidades futuras.