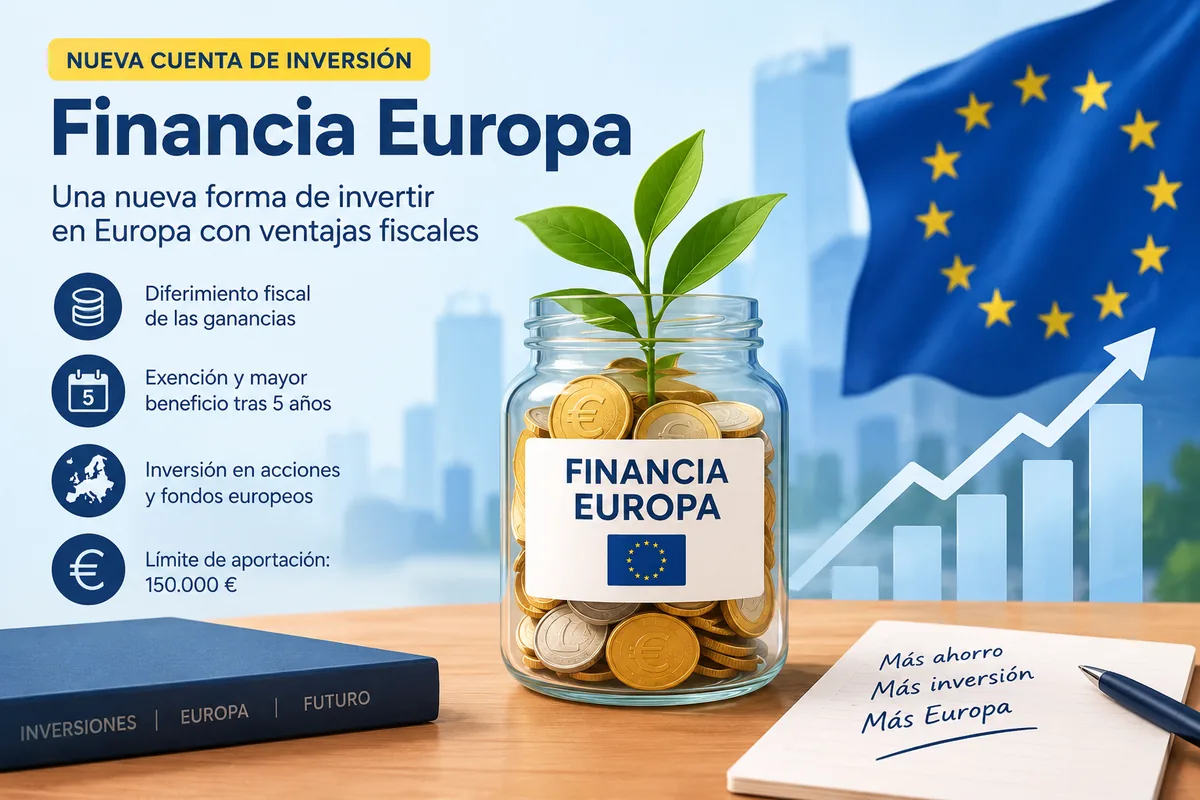
La Cuenta de Ahorro e Inversión Financia Europa es un nuevo producto pensado para canalizar parte del ahorro de los particulares hacia los mercados europeos con un tratamiento fiscal favorable. Pero conviene precisar en qué punto está: la norma está en vigor, todavía está pendiente de convalidación en el Congreso y la cuenta aún no puede contratarse.
Artículo publicado el 30 de septiembre de 2026 y actualizado el 18 de octubre de 2026, porque la situación normativa ha cambiado desde entonces.
En qué punto está: tres estados distintos
Para no confundirnos, conviene separar tres cosas:
- Aprobación de la norma. La cuenta se incluyó primero en el Real Decreto-ley 26/2026, publicado en el BOE el 30 de septiembre. Ese decreto no superó la convalidación del Congreso y dejó de estar vigente.
- Entrada en vigor. El Gobierno aprobó después el Real Decreto-ley 29/2026, de 6 de octubre, que vuelve a regular la cuenta. Está en vigor, pero se someterá de nuevo a convalidación.
- Comercialización. Aunque la norma esté en vigor, la cuenta todavía no puede ofrecerse ni contratarse. Hace falta una orden ministerial que desarrolle las obligaciones de información tributaria y, para los fondos y ETF, que la CNMV ponga en marcha el registro de IIC elegibles.
Por tanto, todo lo que sigue describe lo que dice la norma actual y puede cambiar si el Congreso no la convalida o si se modifica su desarrollo.
¿Cómo funciona?
- Cada contribuyente podrá tener una sola cuenta a su nombre, y no podrá transmitirla.
- Las aportaciones se hacen solo en dinero, con un límite de 150.000 euros de aportaciones pendientes de recuperar.
- Se articula en una subcuenta de valores y una subcuenta de efectivo, vinculadas a una cuenta de contrapartida. El efectivo dentro de la cuenta no puede superar los 1.500 €.
- Pueden ofrecerla entidades de crédito y empresas de servicios de inversión.
- No se puede operar con apalancamiento: la entidad no puede conceder créditos para invertir dentro de la cuenta.
¿Cuál es la ventaja fiscal?
La ventaja principal es el diferimiento: las ganancias y pérdidas derivadas de vender activos dentro de la cuenta no se integran en la declaración de la renta hasta que se dispone del dinero. Esto permite, por ejemplo, vender una inversión con ganancias y reinvertir en otro activo elegible sin tributar de inmediato por esa plusvalía.
Dos matices importantes:
- Los dividendos y otros rendimientos del capital mobiliario quedan, en general, fuera de ese diferimiento: tributan cuando se perciben.
- El diferimiento no elimina el impuesto: lo retrasa hasta que se dispone de los fondos (salvo la parte exenta que veremos ahora).
¿Y si mantenemos la inversión más de 5 años?
Para las ganancias correspondientes a aportaciones mantenidas más de cinco años:
- los primeros 10.000 € de ganancias quedan exentos al 100 % (acumulado por contribuyente);
- y sobre la parte que exceda de esa cifra queda exento el 20 %.
No es una bonificación del 20 % sobre la cuota, sino una exclusión de parte de la ganancia. Y como la exención total tiene un tope de 10.000 €, algunos analistas señalan que el atractivo real de la cuenta está sobre todo en el diferimiento.
¿Qué podemos comprar?
La norma establece una lista cerrada de activos elegibles:
- Acciones admitidas a negociación en mercados regulados o sistemas multilaterales de negociación, emitidas por sociedades de la UE o del EEE. Quedan excluidas las SOCIMI.
- Participaciones de IIC, incluidos ETF, que estén inscritas en el Registro de IIC elegibles de la CNMV. Entre otros requisitos, deben tener al menos el 70 % de su cartera vinculada al EEE, el 50 % en renta variable y el 35 % en renta variable computable como EEE. Quedan excluidas las SICAV, y no se admiten derivados.
Algunos de estos requisitos podrán concretarse por vía reglamentaria. Y si un activo deja de ser elegible, habrá un plazo para subsanarlo; si no se subsana, tendrá que venderse.
Por tanto, no podremos elegir cualquier ETF o fondo europeo: habrá que esperar al registro de la CNMV.
¿Qué ocurre con una cartera global?
Un fondo tradicional que invierta principalmente en Estados Unidos, como muchos productos indexados al S&P 500 o al MSCI World, difícilmente podrá cumplir los requisitos geográficos. Habrá que esperar al listado definitivo para saberlo con certeza.
¿Podrían entrar acciones de GEDA?
A priori, algunas de las acciones europeas que actualmente forman parte de GEDA podrían ser candidatas, ya que la norma permite acciones de sociedades de la UE o del EEE cotizadas en mercados regulados. Pero no podemos dar una lista definitiva hasta que se concreten los requisitos y se pueda comprobar cada activo, y la norma todavía está pendiente de convalidación.
También podremos cambiar de entidad
La cuenta podrá traspasarse íntegramente a otra entidad, conservando la antigüedad fiscal y sin que el traspaso cuente como disposición ni como nueva aportación. Solo podrá hacerse un traspaso por año natural. Será un dato relevante cuando comparemos las condiciones de bancos y brókeres.
Una nota sobre el seguro SIALP Financia Europa
La misma norma crea una modalidad de seguro de ahorro a largo plazo, con primas de hasta 10.000 € al año y rendimientos exentos si no se dispone del capital antes de cinco años. Es un producto distinto de la cuenta, con otras reglas, y no entra en este análisis.
¿Qué podemos concluir por ahora?
Financia Europa introduce una idea interesante: invertir a largo plazo en determinados activos europeos y poder hacer cambios dentro de la cuenta sin tributar inmediatamente por cada plusvalía.
Pero todavía quedan incógnitas importantes:
- si el Congreso convalidará la norma tal y como está;
- cuándo se publicará la orden ministerial y se abrirá el registro de IIC elegibles;
- qué acciones, fondos y ETF serán finalmente elegibles;
- qué entidades ofrecerán la cuenta y con qué costes.
Por eso, ahora mismo lo sensato es conocer bien cómo funciona y esperar a que se concrete la oferta. Cuando tengamos el listado definitivo, analizaré qué productos pueden tener sentido y qué parte de una cartera diversificada podría aprovechar realmente estas ventajas.
Artículo informativo y divulgativo, basado en la normativa vigente a fecha de actualización y en los análisis de PwC Tax & Legal (octubre de 2026) y Finreg360 (octubre de 2026). No constituye asesoramiento fiscal ni financiero: las condiciones dependen de la normativa y de las circunstancias de cada inversor.