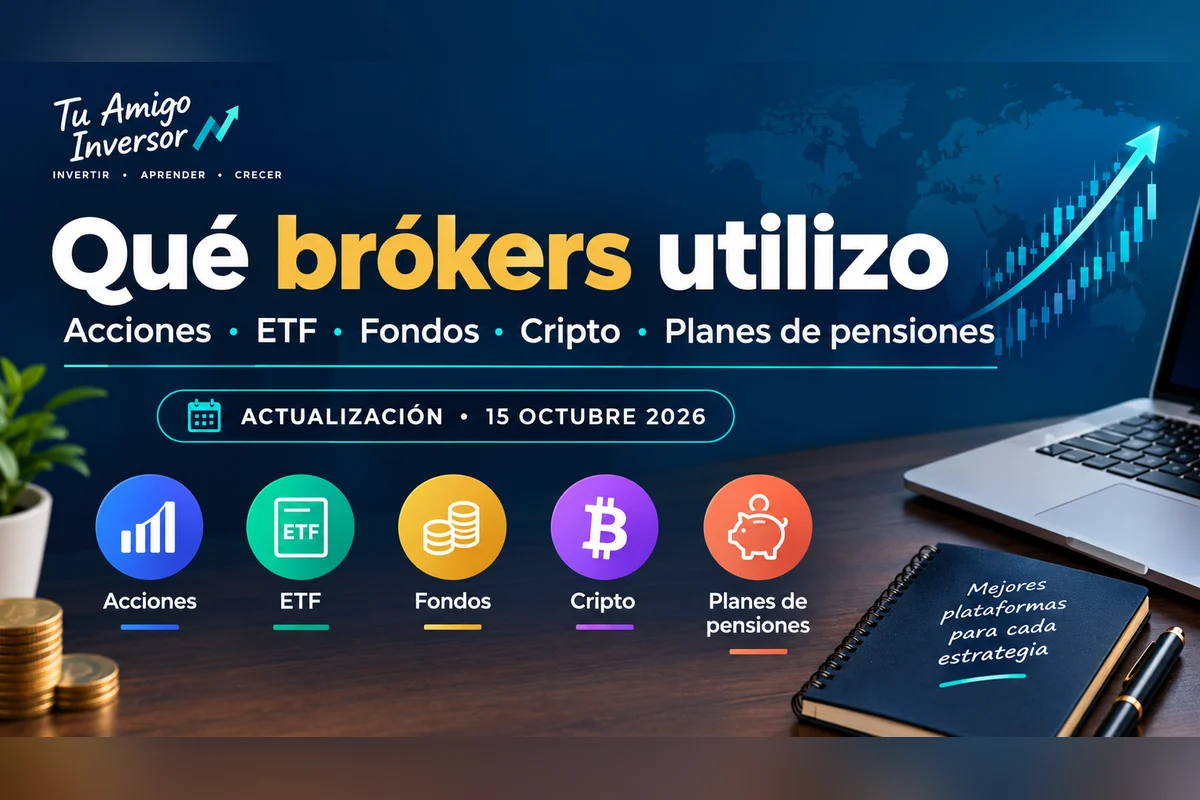
No busco el mejor bróker del mundo. Busco el mejor para cada tipo de inversión, siguiendo los criterios que te contaba en Qué bróker elegir en 2026.
Por eso uso varios a la vez. Aquí te enseño mi configuración real y por qué.
Actualización del 15 de octubre de 2026
He hecho dos cambios importantes:
- Openbank entra en mi operativa habitual. Desde septiembre cobra 1 € por compra o venta de acciones y ETF, en mercados nacionales e internacionales, y ya no cobra custodia. Lo uso cada vez más para acciones europeas y ETF, y empiezo a usarlo para fondos.
- Dejo Binance y paso a Revolut X para CRYPTO, por sus comisiones bajas y porque opera con autorización MiCA en Europa.
No he cambiado todo: sigo usando cada plataforma para lo que mejor hace.
Mi configuración en octubre de 2026
| Tipo de inversión | Dónde la hago | Para qué la uso |
|---|---|---|
| Acciones de EE. UU. | Interactive Brokers | GEDA y GEN-Z |
| Acciones europeas y ETF | DEGIRO y Openbank | GEDA |
| Fondos de inversión | Renta 4 y Openbank | ROCA e IMPULSO |
| Criptomonedas | Revolut X | CRYPTO |
| Planes de pensiones | Bankinter e ING | HORIZONTE (en ING) y otros planes |
Ahora, el porqué de cada una.
Acciones de EE. UU.: Interactive Brokers
Para la parte de acciones estadounidenses de GEDA y para GEN-Z sigo con Interactive Brokers.
Lo que más valoro es que puedo mantener saldo en dólares. Cuando el sistema vende una acción estadounidense y compra otra, uso los dólares de la venta para la compra. No tengo que pasar a euros y volver a dólares en cada rotación.
En estrategias que rotan cada mes, ese detalle importa. El cambio de divisa es un coste que se repite en cada operación, y acaba pesando en la rentabilidad.
¿Por qué no hago esto también en Openbank? Porque los 1 € por operación son muy competitivos, pero las acciones de EE. UU. llevan cambio de divisa. Según la información publicada en octubre de 2026, Openbank aplica un diferencial del 0,70 %, que sube al 1 % a partir del 10 de noviembre. Comprar y vender 1.000 € en una acción estadounidense supondría unos 2 € de comisión y unos 14 € de cambio de moneda (con el 0,70 %). Con rotaciones frecuentes, Interactive Brokers me sigue saliendo mejor.
Ojo con la fiscalidad: Interactive Brokers es un bróker extranjero. No envía la información a Hacienda como lo hace un bróker español y, según el importe que tengas fuera, puedes tener que presentar el modelo 720.
Mi elección: Interactive Brokers, sobre todo por poder mantener saldo en dólares.
Acciones europeas y ETF: DEGIRO y, cada vez más, Openbank
Para las acciones europeas de GEDA y los ETF UCITS de sus partes de índices y sectores, usaba DEGIRO. Lo sigo usando, pero cuando el sistema genera un cambio de posición, lo ejecuto cada vez más en Openbank.
Hay dos razones:
- El coste. 1 € por operación y sin custodia. En los mercados europeos no hay cambio de divisa, así que la comparación es directa.
- La fiscalidad. Openbank es una entidad española: informa a Hacienda y las posiciones que tengo allí no cuentan como bienes en el extranjero a efectos del modelo 720. Eso no elimina otras obligaciones que pueda tener por cuentas o valores fuera de España.
No cambio las reglas de la estrategia para aprovechar una tarifa. Solo elijo dónde ejecuto las órdenes que el sistema ya ha decidido.
Al comparar, no miro solo la comisión principal. También cuentan los cánones de cada bolsa, el diferencial entre precio de compra y venta y los gastos corrientes de cada ETF, que se pagan igual en cualquier bróker.
Mi elección: DEGIRO y Openbank, con cada vez más peso de Openbank.
Fondos de inversión: Renta 4 y Openbank
Para ROCA e IMPULSO uso fondos indexados, y ahí Renta 4 sigue siendo mi plataforma principal: buen catálogo y traspasos entre fondos sin tributar, siempre que se cumplan los requisitos legales.
Openbank empieza a entrar también aquí, porque no cobra custodia. Cuando mantienes fondos durante años, evitar un coste periódico suma. Los gastos propios de cada fondo siguen ahí, eso sí: están dentro de su valor liquidativo.
Un detalle que no me convence de Openbank: mientras una suscripción o un traspaso está en curso, el saldo total de la cuenta no siempre refleja bien los importes pendientes. Cuando la operación termina, todo cuadra. No es grave, pero despista si miras el patrimonio en esos días.
Mi elección: Renta 4 como principal y Openbank como alternativa sin custodia.
Criptomonedas: de Binance a Revolut X
Para CRYPTO he dejado Binance y uso Revolut X. Busco dos cosas: comisiones bajas y un marco regulatorio claro en Europa.
- Comisiones. Revolut X publica un 0 % en órdenes maker (las que esperan en el libro) y un 0,09 % en órdenes taker (las que se ejecutan al momento). Una compra de 1.000 € como taker cuesta unos 0,90 €.
- Regulación. En el Espacio Económico Europeo el servicio lo presta Revolut Digital Assets Europe, autorizada en Chipre como proveedor de servicios de criptoactivos bajo el reglamento europeo MiCA.
Que esté regulada no quiere decir que no haya riesgo. Las criptomonedas pueden caer mucho, y la autorización no garantiza tu capital ni elimina el riesgo de la propia plataforma. Antes de operar, revisa las condiciones para retirar tus criptomonedas a una cartera propia y comprueba que la plataforma tiene las altcoins que necesitas: CRYPTO rota entre ellas cada mes.
¿Y Openbank para cripto? También permite comprar y vender criptomonedas, sin custodia, pero cobra un 1,49 % por operación, con un mínimo de 1 €. Esos 1.000 € costarían 14,90 €, frente a 0,90 € en Revolut X. Además, en su lanzamiento solo ofrecía cinco criptomonedas (bitcoin, ether, litecoin, polygon y cardano), así que no cubre la parte de altcoins de la estrategia.
Mi elección: Revolut X, por coste y regulación.
Planes de pensiones: Bankinter e ING
Los planes los tengo en Bankinter e ING. Aquí no busco una entidad para siempre: comparo cada plan y aprovecho las promociones por traspaso cuando compensan.
De ING me interesa sobre todo su plan indexado al S&P 500, que es el que uso para la parte de bolsa de HORIZONTE. Replica el índice en lugar de intentar batirlo, así que lo que miro es qué índice sigue exactamente y cuánto cobra.
Antes de mover un plan, miro:
- comisiones y gastos del plan;
- qué índice o política de inversión sigue;
- condiciones de aportación y de traspaso;
- la promoción, si la hay, y su permanencia.
Una bonificación puede parecer atractiva y no compensar si el plan es más caro o la permanencia es larga. Haz la cuenta completa.
Mi elección: Bankinter e ING, revisando promociones y costes cada cierto tiempo.
¿Uno o varios brókers?
Si empiezas, uno suele bastar. No tiene sentido complicarte si una entidad te cubre a un coste razonable.
En mi caso, con seis estrategias que usan fondos, acciones, ETF, criptomonedas y planes de pensiones, repartir tiene sentido. El precio es tener bien ordenados posiciones, movimientos y documentación fiscal.
Antes de abrir una cuenta nueva, yo miro cinco cosas:
- Coste total: compraventa, custodia, cambio de divisa y cánones.
- Productos: que tenga lo que necesita la estrategia.
- Fiscalidad: qué información envía a Hacienda y qué tendrás que declarar tú.
- Protección: qué entidad presta el servicio y qué sistema de garantía la cubre. No es lo mismo la garantía de depósitos que la de valores, y las criptomonedas no tienen ninguna de las dos.
- Operativa: si te deja trabajar con comodidad y en la divisa que necesitas.
En resumen
- Acciones de EE. UU.: Interactive Brokers, por el saldo en dólares.
- Acciones europeas y ETF: DEGIRO y, cada vez más, Openbank.
- Fondos: Renta 4 y Openbank.
- Criptomonedas: Revolut X.
- Planes de pensiones: Bankinter e ING.
No existe la plataforma perfecta. Reviso tarifas y condiciones de vez en cuando y, si algo cambia, te lo cuento aquí.
Publicado el 27 de abril de 2026 y actualizado el 15 de octubre de 2026. Refleja mi experiencia personal; no es una recomendación de inversión. Tarifas y condiciones según la información publicada por cada entidad en octubre de 2026: pueden cambiar, así que compruébalas antes de contratar.